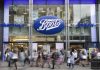
最新消息:英国民众们最熟悉的招牌之一美妆、药店Boots,正式找到了新主人。
买家是加拿大的韦斯顿家族(Weston family)。
他们通过旗下投资公司Wittington Investments出手,交易对Boots的估值约为67亿英镑(含债务),折合约89亿美元。
韦斯顿这个名字,很多中国读者未必熟悉。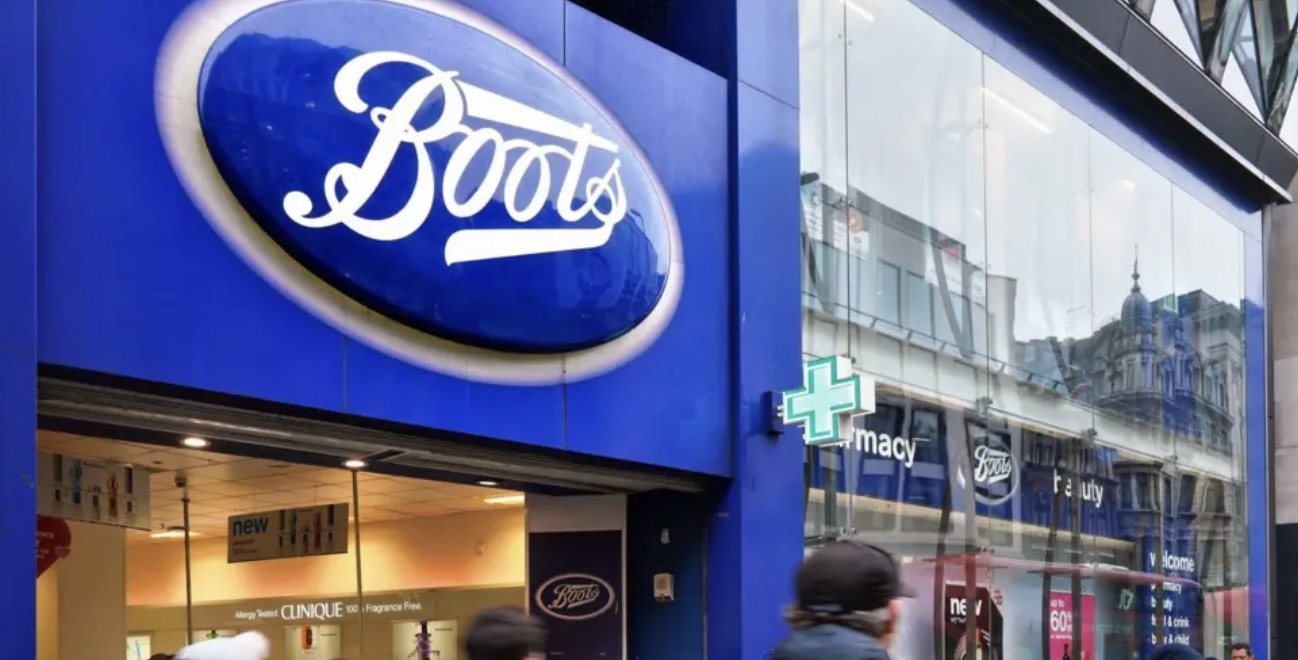
可他们家的品牌,几乎人人都逛过。
1.一家草药店的177年
Boots的故事要从1849年说起。
那一年,诺丁汉开了一家小小的家庭草药店。
谁也没想到,这家店后来会成长为英国最大的药妆连锁。
今天的Boots,在英国有超过1,800家门店,员工超过5.1万人。
英国和爱尔兰的门店加起来约2,000家。会员卡活跃用户超过1,700万。
它还是英国国家医疗服务体系NHS药房服务的主要提供方之一。
账面也不难看。
截至2025年8月的财年,Boots营收75亿英镑,增长3.2%。税前利润3.37亿英镑,增长25%。新引进的美妆品牌和减肥针需求,是两大推手。
生意好,日子却不太安稳。
过去十几年,Boots一直在资本之间辗转。
2.被反复转手的老牌药店
2012年,美国连锁药店Walgreens入股Boots,后来两家合并成了Walgreens Boots Alliance。
2022年,Walgreens曾想把Boots单独卖掉,私募巨头Apollo和TDR Capital都来看过。
出价达不到预期,交易最终告吹。
2025年8月,私募基金Sycamore Partners以237亿美元(含债务)把Walgreens Boots Alliance整体私有化。
随后,它把集团拆成五家独立公司,Boots是其中之一。
原掌门人Stefano Pessina的家族,在这五家公司里各保留约44%的股份。
摆在Sycamore面前的,有两条路。一条是卖掉,一条是上市。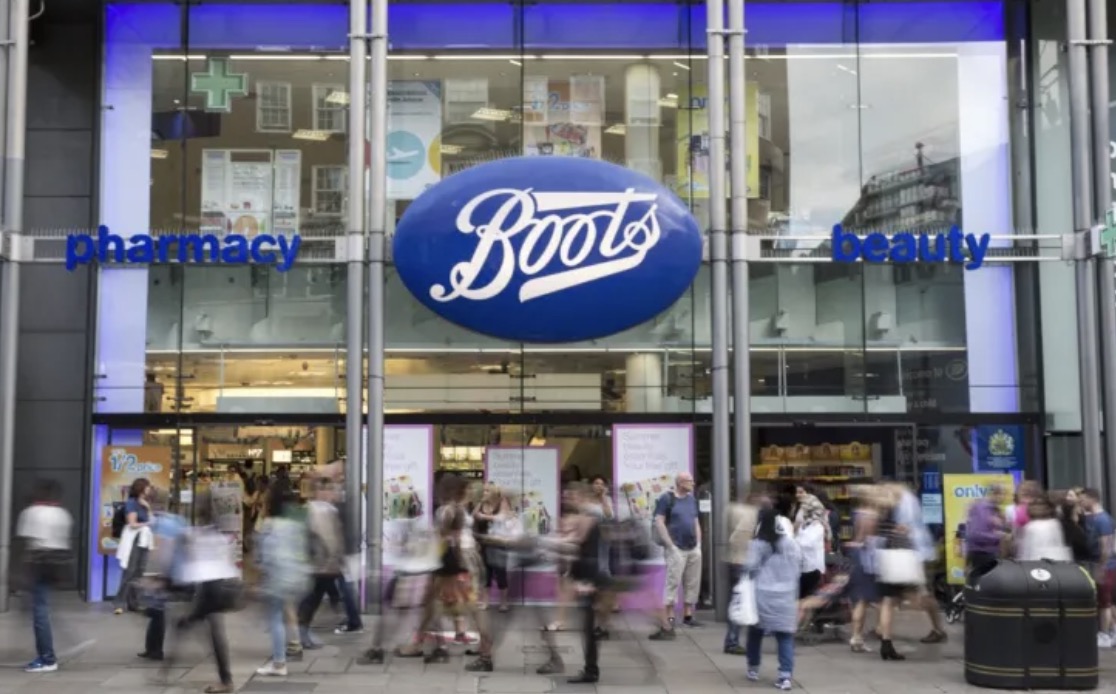
今年4月,有消息称Boots在为最早2027年伦敦上市做准备。5月,Boots请来了前Currys执行官Alex Baldock。
他在Currys主导的扭亏广受好评,市场普遍把这次任命看作上市前的铺垫。9月2日,他正式上任。
3.一场讨价还价的拉锯战
真正的好戏,发生在谈判桌上。
据报道,复活节前Sycamore就开始和潜在买家接触。
6月,《金融时报》披露,韦斯顿家族和澳大利亚药房集团Sigma Healthcare都在谈,交易规模约100亿美元,折合约75亿英镑。
剧情很快反转。
同样在6月,Sigma退出了竞购。
韦斯顿家族发现自己成了唯一的买家,随即压低了出价。
一位知情人士对《每日电讯报》说得很直白:
对方意识到自己是“唯一的玩家”,就想砍价。
8月,Sycamore拒绝了这个更低的报价,谈判陷入僵局。当时的说法是,成交概率只有五五开。
到了9月,市场逐渐平静,双方又回到谈判桌。据报道,最终价格更接近韦斯顿家族的报价。
从年中传出的75亿英镑,到最后的67亿英镑,中间差了约8亿英镑。
对Sycamore来说,买下来一年多就脱手,依然是一次漂亮的退出。
伦敦股市则少了一宗近十年规模最大的英国零售业上市之一。
4.韦斯顿家族是什么来头
韦斯顿家族横跨英国和加拿大,分成两支。
英国这一支控股Associated British Foods,简称ABF。
Primark就是它旗下的品牌,川宁茶Twinings和Ryvita饼干也是。
伦敦皮卡迪利大街上的老牌百货Fortnum & Mason,同样属于这个家族。ABF今年已经确认,计划把Primark拆分独立上市,目标在2027年底前完成。
这次买下Boots的,是加拿大那一支,由Galen Weston掌舵。
他们手里有加拿大最大的食品杂货零售商Loblaw,还有连锁药妆店Shoppers Drug Mart。后者在加拿大有超过1,300家门店,同样把药房、美妆和日用品放在一个屋檐下。
说白了,这就是加拿大版的Boots。
这一支和英国零售业还有一段旧缘。
他们曾拥有伦敦的Selfridges百货近二十年,2022年以40亿英镑卖给了泰国Central Group和奥地利Signa。
这一次,算是带着重金回归英国高街。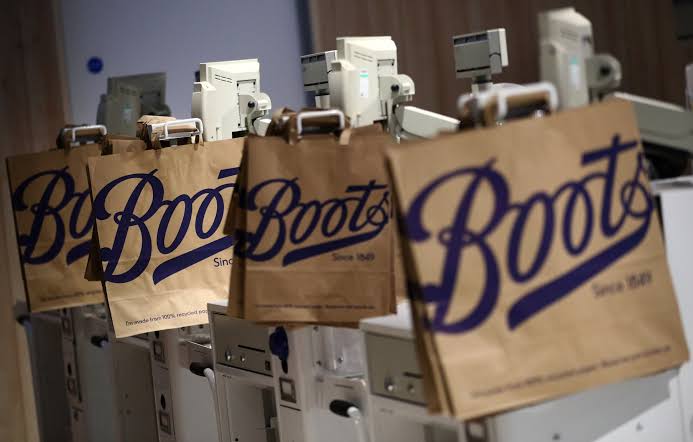
5.大品牌租客为什么让房东安心
讲完家族故事,回到投资者最关心的问题:这和商业地产有什么关系?
关系很大。
Boots在英国有1,800多家门店,背后是成百上千位房东。租客换了老板,房东最在意的是两件事:租金还能不能按时交,租约还能不能续。
英国商铺投资里有一个核心概念,叫租客信誉(tenant covenant)。
同一间铺子,租给一家小店和租给一家全国连锁,估值可能差出很多。
道理很简单,大品牌更可能长期稳定地付租。
这次接手Boots的,是经营零售上百年的家族,自己本身就在做同类生意。
对房东来说,这是一个让人放心的信号。
英国的商铺租约,和住宅很不一样。常见的是FRI租约,也就是全修缮全保险租约。房屋的维修和保险费用大多由租客承担,房东拿到的接近净租金。
租期也比住宅长得多,五年、十年甚至更长都很常见。
看一份商铺租约,有几处要特别留意。
先看租客是谁,要查到具体签约的公司,看有没有母公司担保。
再看剩余租期有多长。租期越短,续约风险越大。
还要看有没有提前解约条款(Break clause),什么时候可以行使。
租金复核怎么约定,是只升不降,还是按市场租金调整,这一点尤其关键。
英国高街过去几年经历过租金重新定价,一些老租约到期续签时,租金会明显回落。
所以买商铺不能只看当前租金和表面回报率,还要判断这个租金放在今天的市场里是否合理。
6.这笔交易给海外买家的启发
一家连锁药店的买卖,背后的道理放在住宅市场同样适用。
好位置永远稀缺。资本可以几易其手,开在人流核心地段的门店,价值却很难被替代。
零售园区可用面积只剩1.8%,租金上涨了四分之一,零售商依然抢着续租,说到底就是物以稀为贵。
住宅市场也是一样。交通便利、配套成熟、靠近就业和名校的房子,供应有限,需求却一直都在。
伦敦、曼彻斯特、伯明翰这些大城市的核心区域,土地本就稀缺,好房源更是可遇不可求。
好租客和好地段往往相伴而来。
大品牌愿意长期留在好位置,优质租客同样愿意为好地段的房子支付稳定的租金。对购房出租的海外买家来说,地段决定了租客的质量,也决定了出租房的空置风险。
好吧……
一家诺丁汉的小草药店,走过177年,换过好几任主人,依然站在英国高街的中央。
零售的形态一直在变,买房的形态也一直在变,人们对好地段的追求,始终没变。
ref:
https://www.retailgazette.co.uk/blog/2026/10/weston-family-closes-in-on-7bn-boots-takeover/
https://www.bbc.co.uk/news/articles/cwly0jyk2vl5o